Ejemplos educativos actualizados el . Esta actualización no representa una nueva revisión del personal ni revisión legal.
El valor de mercado refleja lo que un comprador pagaría por casa y terreno. El costo de reemplazo estima cuánto costaría reconstruir la estructura con materiales y mano de obra comparables.
Terreno, demanda, demolición, escombros, códigos y costos de construcción pueden producir cifras muy distintas.
Revise pies cuadrados, construcción, acabados, estructuras anexas y mejoras. Actualice el cálculo después de remodelaciones o ampliaciones.
El precio de venta y la reconstrucción responden preguntas distintas
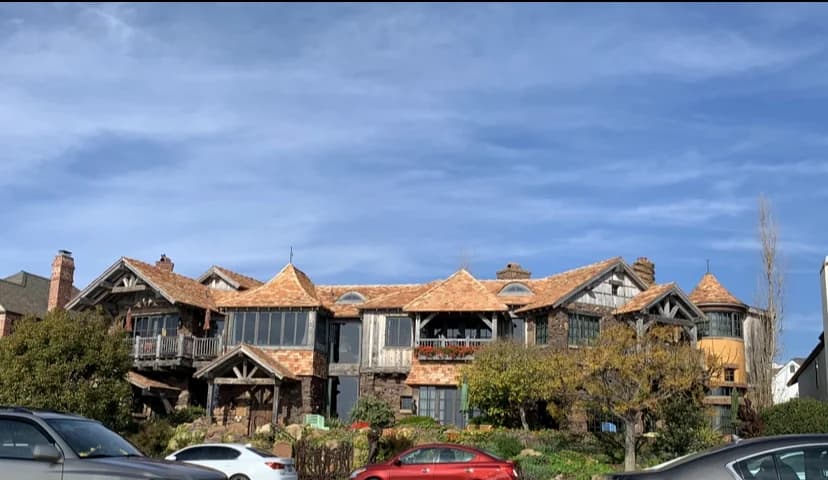
Ejemplo hipotético: una casa en Yorba Linda se vende por $1.1 millones, pero un cálculo detallado estima $650,000 para reconstruirla. Esa diferencia no demuestra por sí sola que el seguro sea insuficiente: el precio incluye terreno y ubicación. A la inversa, una propiedad económica puede ser costosa de reconstruir. Ninguna cifra debe copiarse a la póliza sin revisar los detalles del edificio.
Costo de reemplazo significa reparar o sustituir con materiales nuevos comparables, sujeto al contrato. Valor real en efectivo (actual cash value) refleja depreciación por antigüedad y condición. Una póliza a costo de reemplazo puede pagar primero un monto depreciado y liberar fondos adicionales elegibles después de reparar; pregunte qué comprobantes y plazos exige.
Revise más que el límite principal
El costo de reemplazo extendido es un endoso, una modificación de la póliza, que agrega un margen específico sobre el límite de vivienda cuando se cumplen sus condiciones. No es una promesa ilimitada. La cobertura de ordenanza o ley atiende costos adicionales elegibles para cumplir códigos de construcción vigentes después de una pérdida cubierta. Pídanos revisar esas condiciones junto con demolición, retiro de escombros y cualquier cocina, techo o ampliación actualizados.
Qué comparar en su póliza
Use un cálculo de reconstrucción específico para la propiedad. Después revise reemplazo extendido, mejoras por código y cómo se liquida una pérdida parcial o total.
Esta guía ofrece educación general, no asesoría legal ni garantía de cobertura. Rigen la póliza, sus términos, condiciones, límites y exclusiones.